芒果又赢麻了?
出品 | 妙投APP
作者 | 段明珠
编辑 | 丁萍
头图 | 视觉中国
继中国大陆首部上星AIGC长剧《后西游记》后,短短几个月,芒果超媒再次拿到大结果。
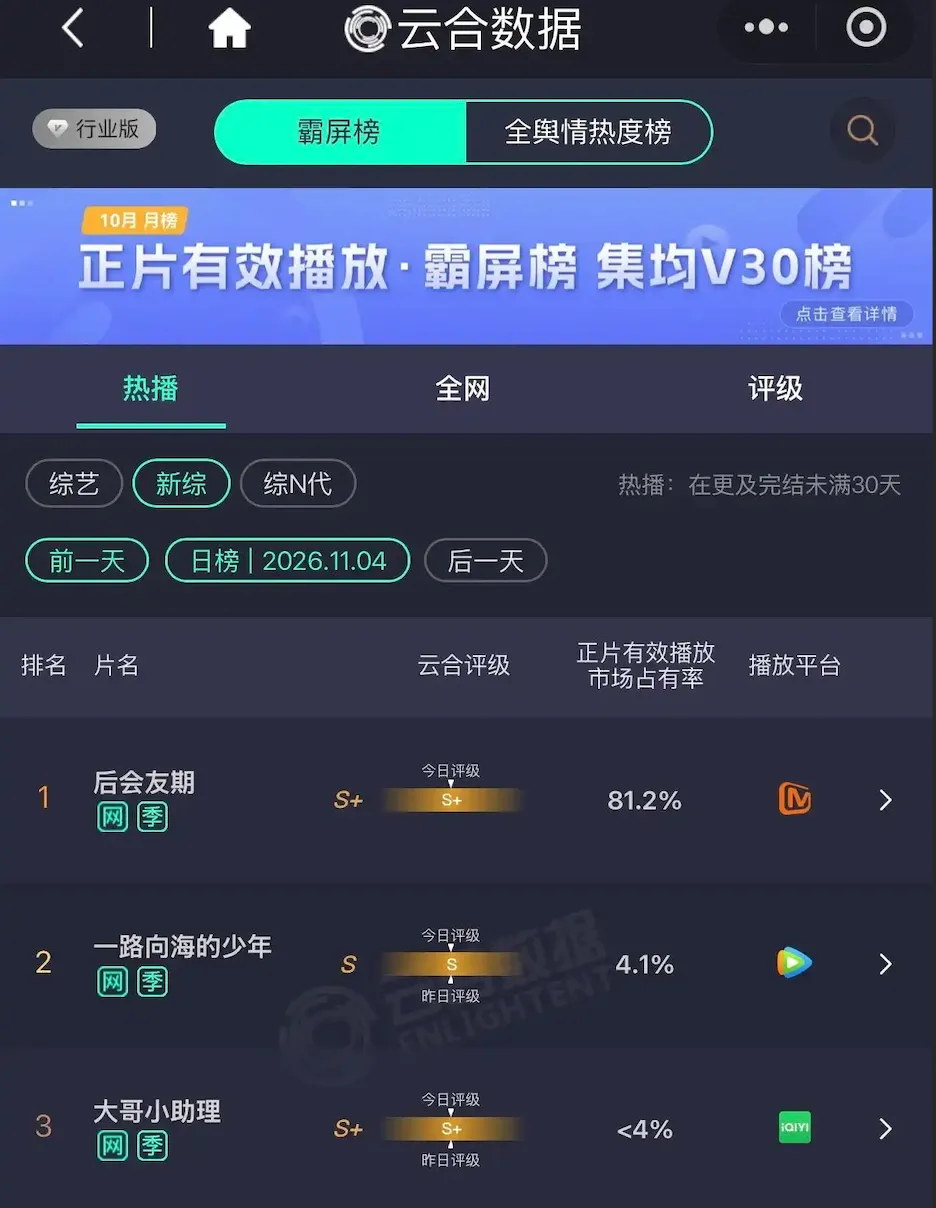
流量爆了,新综艺节目《后会友期》火爆出圈,成为2026年首部市占率破70%的新综艺;
热度爆了,在Weibo、小红书、豆瓣等Draw台节目相关讨论将热度拉满,登顶、断层第一等词不绝于耳;
带货爆了,播出一周,冠名方999感冒灵因嘉宾落泪裹品牌毛毯的镜头走红后,Live间单场观看突破20万人次; 绝味、奈雪并未签约投放,纯粹因为镜头露出就获得超200%的环比销售表现增长;
股价爆了,仅5个交易日,芒果超媒股价累计涨幅高达56.19%。
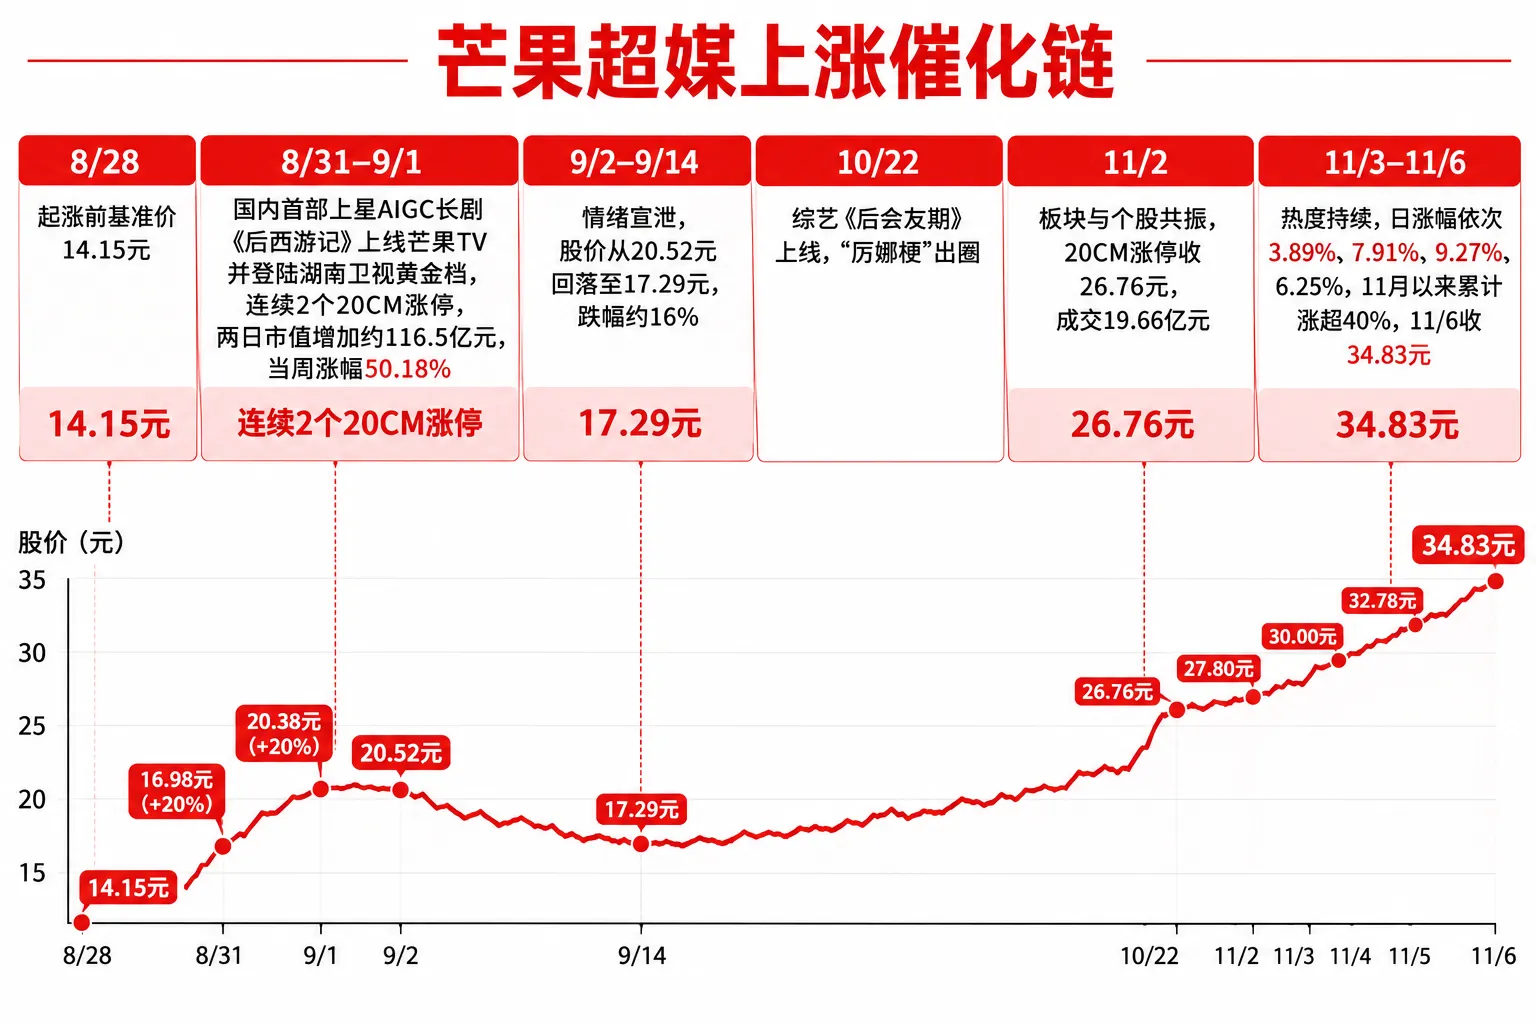
(PhotosSource: 公开信息,Wind)
如果说上次AIGC长剧交易的还是AI叙事的未来,这次爆款综艺可是会给芒果超媒带来实打实的Member和广告收入,且账面收益只能算是冰山显露出的部分。
所以,这部分收益到底有多大?能否解决芒果超媒的经营症结?在短Video碾压之下,芒果超媒的突围之路在哪?又该如何估值?
《后会友期》有多赚钱?
一句话来说,节目赚的是小钱,能力值的是大钱。
先看节目本身的赚钱能力。
简单测算,若只是一季节目,《后会友期》大概能给芒果超媒带来1亿元左右的收入(含冠名、赞助、Member净增、衍生分账),毛利贡献大概在数千万,不会很惊人,真正的财务弹性在第二季的招商重定价上,以及“广告议价权重估”和“综艺工业化的估值溢价”等看不见的资产上。
从成本上看,《后会友期》是一档低成本、高确定性的节目,没有顶流阵容(开播前曾因“嘉宾咖位太糊”被群嘲),主体内容是四组嘉宾的旅行与对话,属于纪实真人秀,制作花费显著低于S+音综或大剧。参照芒果同类情感综艺的投入量级(如《再见爱人4》),这类节目的制作费用通常在数千万(假设5000万左右)。
(照片Source: 云合数据)
从收入上看,综艺节目主要有广告招商、Member、内容电商与衍生、后续招商等4种Source。
《后会友期》已知落地厂家有999感冒灵(现金冠名)、千问(资源/算力置换为主)、中国Draw安(业务置换为主)、寻影(器材赞助),以及第三期起陆续GF入的品牌,共4-6家。
由于2026年综艺招商整体在收缩,过往5000万-6000万元的冠名费已下探,部分S级项目甚至出现2000万元成交,这意味着《后会友期》的广告收入目前估算在3000万左右比较合理。而芒果超媒的广告收入通常在节目播出期内按GF度确认,Q4可确认大部分。
Member增量上,证券部明确指出“暂未掌握Member增量新近统计结果”,只能参考唯一有过公开披露综艺驱动Member增长数字的《再见爱人4》。2024年《再见爱人4》带动芒果攀升678万Member,但这是与《小巷人家》《与凤行》合并拉动; 且与当年不同的是,如今是Member收入连续下滑、ARPPU走低的逆风环境,合理的拉动区间可能是100万-150万。
若以2025年财报统计结果计算,芒果的ARPPU预计是61元/年; 芒果的Member收入确认方式是在Member期内按GF度确认,不是一次性确认,假设一半在Q4确认,则当期可增加收入3000万-4500万元。
再看电商这块,本身体量就小,这次节目带动的消费主要在未支付赞助费的厂商侧(绝味、奈雪、袁记),属于“零赞助费截胡”,反而是厂商方吃到了芒果创造的流量红利。
好在爆款会抬高《后会友期》第二季及同赛道革新综艺的报价基准,也会提高2027年综艺整体招商的议价能力。不过这属于跨期收益,不在本期确认。
总结下来,《后会友期》对芒果超媒Q4的净贡献在1000万-3000万元区间,足以让Q4归母净利较Q3的1155万元有显著环比改善,但对全年的贡献有限,属于能改善一个季度,但救不了全年。
但爆款真正的意义,是对芒果超媒内容工业能力的证明。
信息行业向来怕赌爆款,因为难量化、难复制,更难把运气变成生意。
不过《后会友期》爆火,再次证明芒果有能力把不确定的创意生产变成一topics可预期、可复制流水线。2026年上半年,芒果综艺有效播放行业第一、独播上新前十占五、包揽前三; Q3全网综艺霸屏榜5部上榜; 正片有效播放前10中占5席。叠加《后会友期》的“听劝立项”(网民玩梗的《再见朋友》直接做成节目),“命中率”从一个模糊的说法变成了可展示的统计规律。
这次的独特之处还在于展示了芒果综艺信息具备溢出到消费端的带货势能,对后续招商的议价能力是一种隐性加成,厂家方会意识到,在芒果综艺里“被看见”本身就可能转化为销售表现,而不只是曝光。这等于给芒果的报价单加了一个确定性溢价。
更直观地,芒果超媒Q3利润暴跌95%,股价却能短期暴涨超50%,增加的近200亿市值就是市场对其能持续做出爆款的重新押注。
但,既然芒果总能把节目做火,为何Q3在全网综艺霸屏5部上榜的情况下,利润能跌95%?
要回答这个议题,需要从它的经营基本盘看起。
爆款也救不了芒果超媒?
可以说,综艺是芒果的护城河,也是天花板,单靠爆款难以自救。
芒果有一套可复用的工业化能力,组织上依托湖南广电体系,综艺自制花费显著低于同行外采; 综艺有效播放长期行业第一,综N代提供每年稳定的基础关注度(2026H1独播上新综艺前十占五,《乘风2026》《大侦探第十一季》《你好,星期六2026》包揽前三)。
所以芒果是长影像四家里,唯一一家不靠烧钱买剧、也能稳住内容和广告的企业。
但天花板也很清晰,综艺赚的是脉冲式收入,而Draw台需要持续性收入。综艺能带来流量高峰和单季广告收入,但无法留住用户(综N代新一季有效播放普遍低于上一季)。而Member生意的本质是留存,它需要的恰好是综艺提供不了的持续的内容供给密度。
即便芒果综艺做得再好,这门生意在结构上先天无法为Member提供持续吸引力。
另外,综艺的用户天花板也存在,客户池是女性、年轻、一二线、情感敏感型,再革新也很难把池子做大(拉不来红果的主战场人群)。
这从Member资产变化可见一斑。芒果MAU从2025年6月的2.76亿降到2026年6月的2.43亿; Member规模7560万(2025年)。企业给的解释是“渠道端联手模式调整+重点影视剧排播节奏”,这两topics都是执行层面的、可逆的; 但MemberARPPU和用户结构(偏年轻女性、男性用户占比低)本身就压低了付费天花板; Member收入的问题是结构性的,不能当成一次性的节奏问题。
行业寒冬下,芒果超媒也被迫转换商业模式。只是从近三年数据来看,芒果营收每年掉2–4%,毛利率从33.0%一路掉到20.8%。这主要源于其旧引擎(Member、综艺IP)仍在运转但边际贡献见顶、新引擎尚未形成利润贡献(AI降本、短剧)。
Q3芒果超媒收入端有企稳迹象,营收为31.58亿元,同比微增1.87%,增速较Q2小幅增强; 但归母净利润仅1155.19万元,同比跌95.42%,扣非后只剩234万元,同比跌98.71%,这是芒果近五年最差的盈利水Draw。
| 芒果超媒经营情况(亿元,%) | 2023 | 2024 | 2025 | 2026前三季 |
|---|---|---|---|---|
| 营收 | 146.28 | 140.8 | 138.13 | 93.51 |
| 归母净利 | 35.56 | 13.64 | 12.27 | 2.13 |
| 扣非净利 | 16.95 | 16.45 | 11.52 | 1.83 |
| 毛利率 | 32.98 | 29.03 | 23.09 | 20.8 |
| Member收入 | 43.15 | 51.48 | 46.46 | H1 19.33 |
(数据Source: Wind)
Generate poster / share QR code